Tweede verblijven als sluitpost van het gemeentebudget

De belasting op tweede verblijven, steeds vaker herdoopt tot belasting op niet-gedomicilieerde woningen, stijgt in tal van gemeenten opvallend snel. Nieuwe bestuursploegen legden recent hun tarieven vast voor de komende zes jaar en vooral in populaire regio’s springen de verhogingen in het oog.
De beweging is niet nieuw, maar de intensiteit wel. De indruk groeit dat tweede verblijvers opnieuw en misschien steeds nadrukkelijker worden aangesproken om lokale begrotingsgaten te dichten.
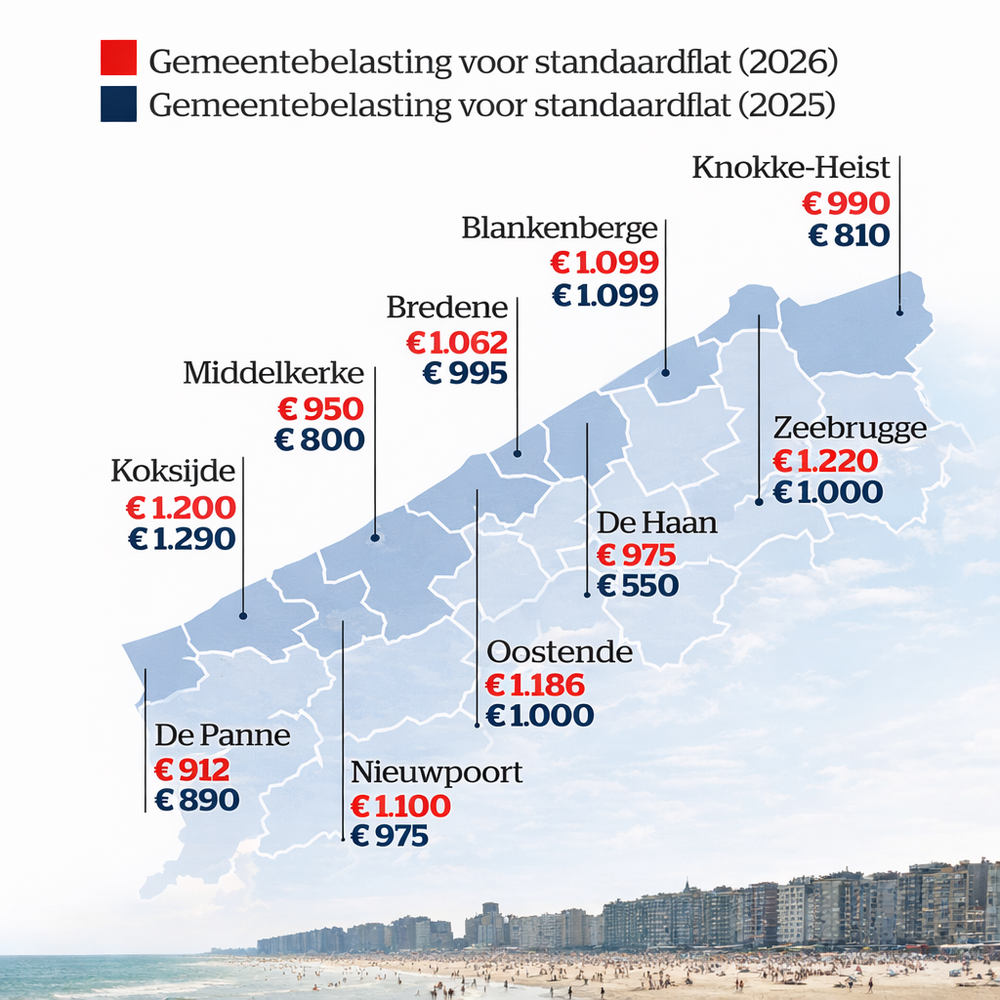
De cijfers spreken voor zich. In De Haan gaat het tarief van 550,- naar 975,- EURO. In Oostende stijgt de taks tot 1.186,- EURO, in Zeebrugge tot 1.220,- EURO. Ook buiten de kustregio’s lopen de bedragen op tot 2.000,- EURO per jaar.
Dat alles gebeurt in een context waarin vaste inwoners in veel gemeenten aanzienlijk minder gemeentebelastingen betalen of jarenlang zelfs volledig gespaard bleven. De vraag dringt zich op of hier nog sprake is van een evenwichtige fiscale verdeling, dan wel van een gerichte verschuiving richting een groep die geen stem heeft bij lokale verkiezingen.
Volgens fiscaal specialisten staat die aanpak juridisch onder druk. Het arrest van de Raad van State uit mei vorig jaar, waarbij de provinciale belasting op tweede verblijven in West-Vlaanderen werd vernietigd wegens ongelijke behandeling, werkt door tot op gemeentelijk niveau. De redenering was helder: een belasting die structureel en aanzienlijk zwaarder weegt op niet-gedomicilieerden dan op vaste inwoners, kan discriminerend zijn. Die logica laat zich moeilijk beperken tot één provincie of één bestuurslaag.
Toch kiezen veel gemeenten ervoor om door te gaan op hetzelfde pad, soms met cosmetische ingrepen. De term “tweede verblijf” verdwijnt uit de reglementen en maakt plaats voor neutraler klinkende omschrijvingen. Inhoudelijk verandert er weinig. De belasting blijft gericht op woningen die niet als hoofdverblijf dienen en dus op dezelfde groep eigenaars. Het roept de vraag op of deze naamswijzigingen werkelijk bedoeld zijn om de regelgeving te verduidelijken, dan wel om juridische risico’s te maskeren en burgers te ontmoedigen om bezwaar aan te tekenen.
Opvallend is ook hoe sommige kustgemeenten hun positie proberen te versterken door vaste inwoners zwaarder te belasten via een aanvullende personenbelasting. Daarmee hopen ze het verschil met tweede verblijvers te verkleinen en het gelijkheidsargument te neutraliseren. Maar zolang tweede verblijven substantieel duurder blijven, blijft het kernprobleem bestaan. De belastingdruk verschuift, maar verdwijnt niet.
Intussen lopen er al meerdere procedures tegen verschillende gemeenten. Niet als symbolische acties, maar als concrete pogingen om grenzen af te dwingen. Dat procederen geen marginaal verschijnsel meer is, zegt iets over het sentiment bij eigenaars van tweede verblijven. Velen ervaren de taks niet langer als een bijdrage aan lokale voorzieningen, maar als een makkelijke hefboom om tekorten te compenseren. De beperkte beroepstermijnen versterken dat gevoel: wie niet snel reageert, is voor jaren gebonden aan beslissingen waarover hij geen inspraak had.
De hamvraag blijft of dit beleid op lange termijn houdbaar is. Wat gebeurt er als meerdere gemeentelijke reglementen sneuvelen en terugbetalingen volgen, zoals eerder op provinciaal niveau gebeurde. Wordt het financiële risico dan opnieuw doorgeschoven, dit keer naar alle belastingbetalers. En belangrijker nog: welk signaal geeft dit aan mensen die investeren in lokale economieën, renovaties uitvoeren en bijdragen aan het toeristisch weefsel van een regio, maar fiscaal steeds meer als buitenstaanders worden behandeld.
De stijgende tweedeverblijfstaks lijkt zo meer dan een technische aanpassing. Ze raakt aan fundamentele vragen over fiscale rechtvaardigheid, bestuurlijke verantwoordelijkheid en de verleiding om wie niet stemt, toch te laten betalen. De komende jaren en de uitspraken van de rechter zullen uitwijzen of die strategie standhoudt, of dat gemeenten alsnog gedwongen worden om hun fiscale reflexen te herdenken.
Herlees hier het originele artikel.
Bron: hln.be